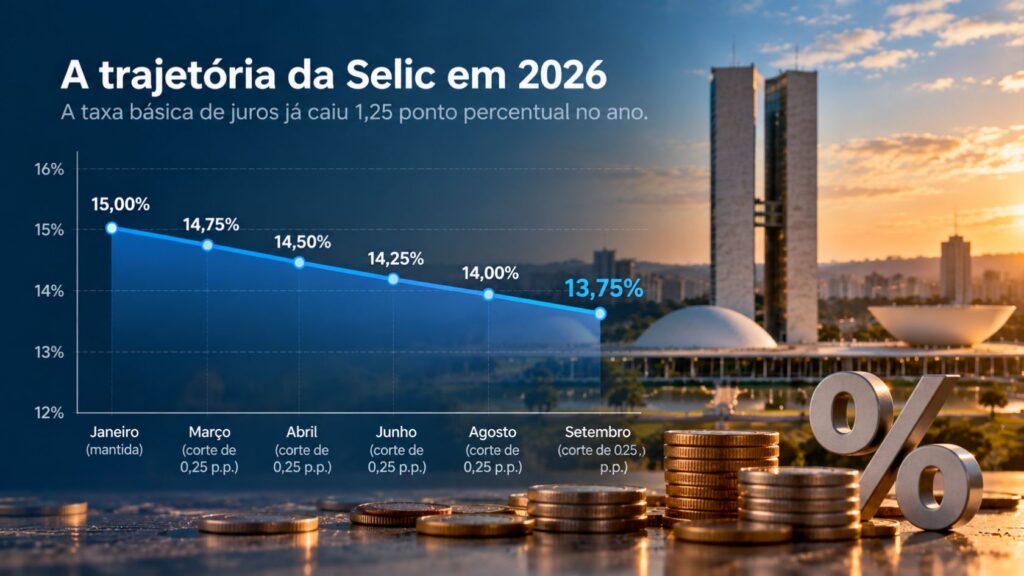
A taxa básica de juros brasileira já caiu 1,25 ponto percentual em 2026, mas isso não significa que um empréstimo pessoal, financiamento de veículo ou crédito imobiliário tenha ficado imediatamente mais barato na mesma proporção.
O ciclo começou em março, quando o Comitê de Política Monetária reduziu a Selic de 15% para 14,75% ao ano. Vieram novos cortes em abril, junho e agosto. Na reunião de setembro, o Copom voltou a reduzir a taxa, desta vez para 13,75% ao ano.
Para quem procura crédito, surge uma diferença que pode parecer contraditória: se o Banco Central já reduziu os juros básicos, por que a taxa oferecida pelo banco continua alta?
A explicação começa pelo papel da própria Selic. Ela influencia o custo do dinheiro na economia, mas não é a taxa cobrada diretamente no contrato do consumidor.
A queda começou, mas não existe um prazo único para chegar ao empréstimo
A Selic é o principal instrumento utilizado pelo Banco Central na política monetária. Mudanças nela afetam outras taxas de juros, decisões de consumo e investimento, crédito, câmbio, preços de ativos e expectativas.
O próprio Banco Central descreve o crédito como um dos canais de transmissão da política monetária. Quando a taxa básica muda, os efeitos percorrem diferentes partes do sistema financeiro antes de aparecerem nas condições oferecidas às famílias e empresas.
Não existe, porém, uma regra dizendo que uma redução de 0,25 ponto na Selic precisa provocar redução equivalente no empréstimo no dia seguinte.
Um estudo do Banco Central sobre o repasse da Selic para o mercado de crédito encontrou diferenças importantes entre modalidades. Na maior parte das operações analisadas, grande parte do efeito ocorreu no primeiro trimestre após a mudança da taxa básica, mas a pesquisa acompanhou defasagens de até 12 meses e encontrou magnitudes bastante diferentes entre os tipos de crédito.
Isso ajuda a responder à pergunta sobre quanto tempo demora: parte do efeito pode aparecer nos primeiros meses, mas não há um prazo universal nem garantia de queda proporcional para cada produto bancário.
Um ponto percentual a menos na Selic não significa um ponto a menos no seu contrato
Essa diferença fica clara nos próprios números encontrados pelo Banco Central.
No estudo divulgado em 2022, uma variação permanente de 1 ponto percentual na Selic esteve associada, ao longo de 12 meses, a efeitos estimados bastante distintos conforme a modalidade. Para crédito pessoal livre, o repasse estimado foi de 1,73 ponto percentual. Para financiamento de veículos, 0,75 ponto. No crédito imobiliário direcionado para pessoas físicas, 0,43 ponto.
Os números são estimativas históricas e não devem ser tratados como previsão para o atual ciclo de 2026. Eles mostram outra coisa: o crédito não reage de maneira uniforme à política monetária.
Um cartão de crédito, um financiamento imobiliário e um empréstimo com garantia possuem riscos, prazos e formas de financiamento diferentes.
Por isso, a pergunta relevante não é apenas quanto a Selic caiu. É preciso observar qual crédito está sendo contratado.
O banco calcula muito mais do que a Selic
A taxa apresentada ao consumidor incorpora outros componentes.
Entre eles estão o custo de captação da instituição, risco de inadimplência, prazo da operação, garantias oferecidas, custos administrativos, tributação e margem financeira. As condições também variam de acordo com o cliente e com o produto.
Na página em que divulga as taxas praticadas pelas instituições financeiras, o Banco Central alerta que os valores podem mudar conforme a situação cadastral do cliente, entrada oferecida e garantias consideradas na operação.
Isso produz situações em que duas pessoas procuram o mesmo tipo de empréstimo no mesmo banco e recebem condições diferentes.
Também explica por que comparar a Selic de 13,75% diretamente com uma taxa muito maior de crédito pessoal pode levar a uma interpretação errada. São taxas relacionadas, mas representam coisas diferentes.
O Banco Central não estabelece um teto geral para os juros cobrados em empréstimos bancários. Em sua orientação sobre empréstimos e financiamentos, a instituição informa que as taxas são negociadas entre cliente e banco, salvo modalidades sujeitas a regras específicas.
A velocidade também depende do tipo de crédito
O estudo sobre o repasse da Selic encontrou maior sensibilidade em determinadas modalidades de crédito livre e respostas menores em alguns segmentos direcionados.
Há uma razão econômica para isso.
Em operações de prazo longo, a instituição financeira não olha apenas para a taxa básica vigente naquele dia. As condições esperadas para os próximos anos também importam. Risco, inflação esperada, custo futuro de captação e características do contrato entram na formação do preço.
Já modalidades de curtíssimo prazo possuem outra dinâmica.
Em março deste ano, o Banco Central publicou uma nova análise sobre o canal do crédito. O estudo encontrou evidências de que uma política monetária mais restritiva reduz principalmente concessões de crédito livre de prazo mais longo e também ressaltou a heterogeneidade das respostas entre modalidades.
Portanto, não existe uma fila em que todas as taxas bancárias simplesmente acompanham a Selic na mesma velocidade.
O corte de 2026 ainda é recente
O momento do ciclo também precisa ser considerado.
A Selic permaneceu em 15% ao ano entre junho de 2025 e janeiro de 2026. O primeiro corte veio somente em março deste ano, para 14,75%. Depois caiu para 14,50% em abril, 14,25% em junho, 14% em agosto e 13,75% em setembro.
Ou seja, embora a redução acumulada já seja de 1,25 ponto percentual, parte importante desse movimento aconteceu há poucos meses.
A decisão mais recente entrou em vigor em 17 de setembro. Na ata publicada no dia 22, o Copom afirmou que a atividade econômica apresentava moderação gradual, enquanto as expectativas de inflação para 2026 e 2027 permaneciam acima da meta. O comitê também indicou cautela na condução dos próximos passos.
Isso significa que o atual ciclo de redução não deve ser interpretado como promessa de uma sequência predeterminada de cortes.
Para o mercado de crédito, importa não apenas a decisão já tomada, mas também a expectativa sobre o caminho futuro dos juros.
A taxa anunciada pelo banco também não mostra todo o custo
Para o consumidor, existe outra distinção importante: taxa de juros e custo total do empréstimo não são necessariamente a mesma coisa.
O Custo Efetivo Total, conhecido como CET, reúne juros e outros encargos da operação. É ele que permite uma comparação mais completa entre diferentes propostas de crédito.
Um banco pode anunciar uma taxa aparentemente menor, mas determinadas despesas podem alterar o custo final da operação.
Isso torna a comparação entre instituições particularmente relevante durante um ciclo de queda da Selic. A redução da taxa básica pode aumentar o espaço para condições melhores sem que todas as instituições façam os mesmos movimentos ao mesmo tempo.
O Banco Central publica as médias das taxas cobradas por instituição e modalidade, permitindo verificar diferenças entre ofertas no mercado.
Para contratos já assinados, a situação também depende das condições previstas no próprio contrato. Um empréstimo prefixado não passa automaticamente a cobrar juros menores porque o Copom reduziu a Selic depois da contratação.
Uma possibilidade para determinadas dívidas é a portabilidade de crédito, mecanismo que permite transferir a operação para outra instituição. O Banco Central informa que a portabilidade pode ser utilizada por clientes pessoas físicas e jurídicas em operações elegíveis.
A Selic chega ao consumidor por vários caminhos
A redução da taxa básica pode tornar o ambiente financeiro progressivamente mais favorável ao crédito, mas o caminho entre uma decisão do Copom e a parcela paga por uma família possui várias etapas.
O histórico analisado pelo Banco Central mostra que o repasse costuma começar relativamente rápido em muitas modalidades e pode se concentrar nos primeiros meses. Ao mesmo tempo, a intensidade muda bastante de um produto para outro.
Essa diferença explica por que uma sequência de cortes da Selic pode coexistir, durante algum tempo, com empréstimos ainda caros.
Para o consumidor, o sinal mais relevante não é apenas acompanhar a taxa básica. É observar se a modalidade de crédito que pretende contratar efetivamente começou a ficar mais barata, comparar instituições, verificar o CET e considerar as condições específicas oferecidas para o seu perfil.
Em setembro de 2026, a Selic já está abaixo do pico de 15% registrado no ano anterior. O movimento chegou à política monetária. Quanto dele chegará a cada empréstimo dependerá do produto, do risco, das condições financeiras e da continuidade do próprio ciclo de juros.