Um reajuste de 6% parece simples: quem recebia R$ 3.000 passa a ganhar R$ 3.180. O salário aumentou R$ 180 e o número no contracheque ficou maior. Mas ainda falta responder à pergunta mais importante: esses R$ 3.180 compram mais do que os R$ 3.000 compravam antes?
A resposta depende do que aconteceu com os preços no mesmo período.
É possível receber aumento e perder poder de compra. Também é possível ter um reajuste aparentemente pequeno e terminar com ganho real. A diferença está na relação entre salário e inflação, e não apenas no percentual anunciado pelo empregador.
Os dados mais recentes ajudam a colocar essa conta em perspectiva. No trimestre encerrado em agosto de 2026, o rendimento médio mensal real habitual dos trabalhadores ocupados chegou a R$ 3.777, segundo a PNAD Contínua. O avanço real foi de 3,7% em relação ao mesmo trimestre de 2025.
Ao mesmo tempo, o IPCA acumulava 4,22% em 12 meses até agosto, apesar da queda de 0,32% registrada naquele mês.
São medidas diferentes, mas ajudam a entender por que olhar apenas para o salário nominal conta somente uma parte da história.
Um aumento de 6% pode valer muito menos que 6%
O salário que aparece no contracheque é nominal. Para descobrir o que aconteceu com seu poder de compra, é necessário descontar a inflação correspondente ao mesmo período.
Considere novamente alguém que passou de R$ 3.000 para R$ 3.180.
O reajuste nominal foi de 6%.
Se os preços subiram 4% no intervalo analisado, uma conta aproximada seria subtrair os percentuais e chegar a 2%. Para obter uma medida mais precisa do ganho real, é possível usar:
Ganho real = [(1 + reajuste salarial) ÷ (1 + inflação)] – 1
Nesse caso:
1,06 ÷ 1,04 – 1 = 1,92%
O salário cresceu 6% em reais, mas o poder de compra aumentou aproximadamente 1,9%.
Agora mantenha o mesmo reajuste e considere inflação de 8%:
1,06 ÷ 1,08 – 1 = -1,85%
A pessoa continua recebendo R$ 180 a mais. Mesmo assim, seu poder de compra caiu aproximadamente 1,9%.
Esse é um dos motivos pelos quais aumento salarial e melhora financeira não são sinônimos.
Quanto o salário teria de aumentar apenas para empatar?
Considere um salário de R$ 4.000 e inflação de 5% no período.
Para acompanhar exatamente essa variação, o salário precisaria chegar a R$ 4.200.
Se passasse para R$ 4.100, o trabalhador teria recebido um aumento nominal de 2,5%, mas os preços teriam avançado mais.
Se chegasse aos R$ 4.200, estaria acompanhando a inflação usada no exemplo.
Para existir ganho real, o reajuste precisaria superar os 5%.
Isso também mostra que ninguém precisa sofrer redução salarial no contracheque para perder poder de compra.
Se o salário continuar em R$ 4.000 enquanto os preços aumentam, o número depositado todos os meses permanece igual. O que muda é a quantidade de produtos e serviços que aquele dinheiro consegue pagar.
O fenômeno aparece com clareza quando observamos a inflação e os preços do supermercado. Uma desaceleração da inflação não significa necessariamente que os produtos retornaram aos preços anteriores. Em agosto de 2026, por exemplo, o IPCA caiu 0,32%, mas acumulava alta de 3,11% no ano e 4,22% em 12 meses.
Uma variação negativa em um mês não elimina automaticamente as altas acumuladas anteriormente.
IPCA e INPC não são a mesma coisa
O IPCA é a medida de inflação mais conhecida no país e abrange famílias com rendimentos de 1 a 40 salários mínimos nas áreas pesquisadas.
Para uma discussão sobre salários, outro indicador merece atenção: o INPC.
Ele acompanha a variação de preços para famílias com rendimentos de 1 a 5 salários mínimos cuja pessoa de referência é assalariada. Essa diferença de público altera o peso que determinados produtos e serviços possuem dentro do índice.
Em agosto de 2026, o INPC registrou queda de 0,32%. No acumulado de janeiro a agosto, avançava 3,17%. Em 12 meses, a variação era de 3,98%.
Isso não significa que uma pessoa cujo salário aumentou 4% teve necessariamente ganho real.
É preciso observar primeiro o período exato do reajuste. Depois, há outra questão: a inflação experimentada dentro de uma residência não é necessariamente idêntica à média representada por um índice nacional.
A conta dentro de casa pode ser diferente
Imagine duas famílias com renda mensal de R$ 5.000.
A primeira paga aluguel, utiliza transporte diariamente e destina grande parte da renda à alimentação.
A segunda mora em imóvel próprio, trabalha de casa e possui uma estrutura de despesas bastante diferente.
As duas vivem sob a mesma inflação oficial, mas não compram exatamente os mesmos produtos e serviços nas mesmas proporções.
Se aluguel e alimentação tiverem aumentos elevados, a primeira família poderá sentir uma pressão maior. Se outros itens tiverem comportamento diferente, a segunda poderá experimentar outra variação em seu orçamento.
Por isso, o índice oficial e a percepção individual não precisam apresentar exatamente o mesmo resultado.
O índice mede uma cesta representativa de consumo para determinada população. A família precisa pagar a própria cesta.
Uma forma prática de perceber a diferença é calcular quanto as despesas essenciais passaram a representar da renda.
Considere este exemplo hipotético:
| Despesa | Há um ano | Agora |
|---|---|---|
| Salário líquido | R$ 4.000 | R$ 4.240 |
| Supermercado | R$ 900 | R$ 1.020 |
| Aluguel | R$ 1.100 | R$ 1.180 |
| Transporte | R$ 400 | R$ 420 |
| Água, energia e internet | R$ 350 | R$ 380 |
O salário aumentou 6%.
As quatro despesas consideradas, porém, passaram de R$ 2.750 para R$ 3.000.
Antes, consumiam 68,75% da renda. Agora representam aproximadamente 70,75%.
Depois dessas despesas, sobravam R$ 1.250. Agora sobram R$ 1.240.
O exemplo é hipotético e não representa a inflação média brasileira. Ele mostra algo que o percentual do reajuste salarial, sozinho, não consegue revelar: quanto da renda continua disponível depois que as principais contas são pagas.
O rendimento médio brasileiro já é calculado em termos reais
Quando as estatísticas do mercado de trabalho informam que o rendimento aumentou em termos reais, a inflação já foi considerada.
No trimestre de junho a agosto de 2026, o rendimento médio mensal real habitual chegou a R$ 3.777, recorde da série da PNAD Contínua. A população ocupada foi estimada em 102,4 milhões de pessoas e a taxa de desocupação ficou em 5,6%.
Esses números ajudam a entender por que o desemprego sozinho não descreve toda a situação do mercado de trabalho.
Quantidade de pessoas ocupadas, informalidade, rendimento e poder de compra medem aspectos diferentes. Uma taxa de desemprego menor pode coexistir com situações bastante distintas entre trabalhadores.
O mesmo cuidado vale para o rendimento médio.
Um crescimento real da média nacional não significa que todos os brasileiros tiveram reajuste acima da inflação. O mercado reúne trabalhadores com diferentes salários, profissões, vínculos, regiões e jornadas.
Uma pessoa precisa comparar sua própria renda entre dois momentos para saber o que aconteceu em seu caso.
Dívidas podem consumir o ganho antes que ele seja percebido
Existe ainda uma diferença entre ganhar poder de compra estatisticamente e ter mais dinheiro disponível no fim do mês.
Considere alguém que recebia R$ 3.500 e passou para R$ 3.750.
Se o aumento superar a inflação do período, existe ganho real.
Mas imagine que, nesse intervalo, essa pessoa tenha assumido R$ 400 mensais em novas prestações.
O ganho salarial continua existindo. O dinheiro disponível para outras despesas pode ter diminuído.
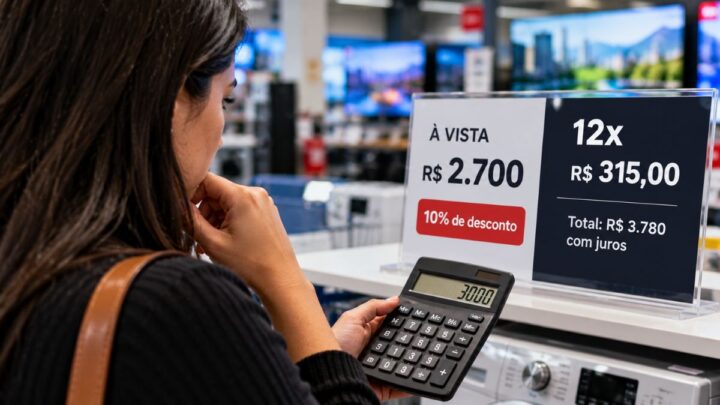
A situação se torna mais relevante quando as prestações carregam juros. Uma compra de R$ 3.000 paga por R$ 3.000 tem impacto diferente de outra que termina custando R$ 3.800.
Por isso, antes de assumir uma prestação, é útil observar como os juros alteram o preço real de uma compra, e não apenas verificar se o valor mensal cabe no orçamento.
Em empréstimos acontece algo semelhante. A taxa básica de juros influencia o custo do crédito, mas mudanças na Selic não chegam imediatamente e na mesma proporção a todas as modalidades. Entender quanto tempo os juros levam para chegar ao consumidor ajuda a separar a taxa básica do custo efetivamente oferecido pelos bancos.
Esses compromissos importam porque uma parcela contratada hoje continuará disputando espaço com supermercado, aluguel, transporte e outras despesas nos meses seguintes.
Faça duas contas, não apenas uma
Para avaliar um reajuste recebido há 12 meses, comece comparando o salário de hoje com o salário de 12 meses atrás.
Suponha:
Salário anterior: R$ 2.800
Salário atual: R$ 3.024
O aumento nominal foi de 8%.
Agora considere, apenas para o exemplo, inflação de 5% no mesmo período:
1,08 ÷ 1,05 – 1 = 2,86%
O ganho real seria de aproximadamente 2,9%.
A segunda conta acontece dentro do orçamento.
Compare quanto supermercado, moradia, transporte, saúde, educação, energia e outras despesas relevantes consumiam da renda anteriormente e quanto consomem agora.
As respostas podem ser diferentes.
Uma pessoa pode receber aumento nominal de 8%, registrar ganho real de aproximadamente 2,9% diante de uma inflação de 5% e, mesmo assim, sentir maior aperto porque algumas despesas específicas aumentaram muito mais.
Outra pode receber reajuste menor, mas reduzir dívidas ou despesas importantes e terminar com mais renda disponível.
É por isso que o poder de compra não cabe em uma única comparação.
O percentual do reajuste mostra quanto o salário aumentou em reais. A inflação mostra quanto os preços avançaram em determinado período. O orçamento doméstico revela quanto dessa renda continua disponível depois das despesas que realmente fazem parte da vida daquela família.
Um contracheque maior responde apenas à primeira pergunta. Para descobrir se houve melhora real, é preciso fazer as outras duas contas.