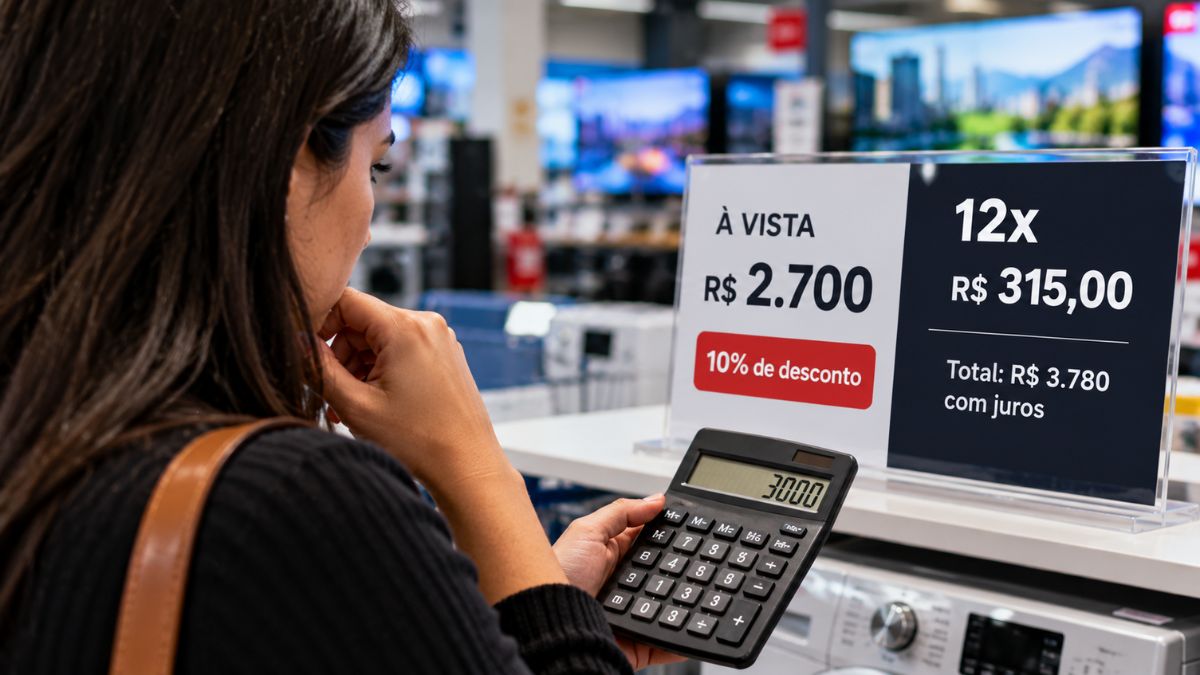
Uma televisão anunciada por R$ 3 mil pode custar exatamente R$ 3 mil ou terminar bem mais cara. A diferença não está no produto. Está na forma como a compra é financiada.
Para quem olha apenas o valor da parcela, R$ 300 por mês pode parecer mais acessível do que desembolsar R$ 3 mil de uma vez. Só que a prestação, isoladamente, diz pouco sobre o preço final. Prazo, taxa de juros, tarifas, impostos e outros encargos podem transformar uma compra aparentemente administrável em uma dívida significativamente maior.
A legislação brasileira exige que, nas vendas que envolvam crédito ou financiamento, sejam informados elementos como juros, número de prestações e a soma total a pagar, com e sem financiamento.
É essa soma, e não apenas o tamanho da parcela, que permite responder se vale a pena comprar agora ou esperar.
A mesma compra pode ter três preços diferentes
Considere um produto cujo preço à vista seja R$ 3.000.
A loja oferece três possibilidades:
À vista: R$ 3.000
10 parcelas sem juros: 10 de R$ 300, total de R$ 3.000
12 parcelas de R$ 315: total de R$ 3.780
No terceiro caso, o consumidor desembolsa R$ 780 a mais. O produto não ficou mais caro por suas características. O acréscimo veio da forma de pagamento.
Esse exemplo é apenas ilustrativo, mas mostra por que a quantidade de parcelas não basta para comparar ofertas.
Uma prestação menor também não significa necessariamente uma compra mais barata. Imagine duas propostas para o mesmo produto:
6 parcelas de R$ 550 = R$ 3.300
12 parcelas de R$ 310 = R$ 3.720
A segunda prestação pesa menos a cada mês, mas o desembolso acumulado é R$ 420 maior.
Quanto mais o consumidor concentra a comparação no valor mensal, mais fácil é perder de vista o custo total.
“Sem juros” muda bastante a conta
Existe uma diferença fundamental entre parcelar o preço e financiar a compra com juros.
Se um produto custa R$ 3.000 à vista e a loja realmente oferece 10 parcelas de R$ 300, sem tarifas ou outros acréscimos, o valor nominal desembolsado continua sendo R$ 3.000.
Nesse cenário, esperar vários meses apenas para juntar os mesmos R$ 3.000 não produz automaticamente uma economia no preço anunciado. A decisão passa a depender de outras questões, como a existência de desconto à vista, a necessidade do produto e o impacto das parcelas no orçamento futuro.
A situação muda quando existe desconto para pagamento imediato.
Um produto anunciado por R$ 3.000 em 10 parcelas sem juros, mas oferecido por R$ 2.700 à vista, apresenta uma diferença de R$ 300 entre as duas formas de pagamento.
Mesmo que a loja chame o parcelamento de “sem juros”, o consumidor que possui os R$ 2.700 precisa considerar que está abrindo mão de um desconto de 10% para distribuir o pagamento no tempo.
Por isso, a comparação mais útil não é apenas entre “com juros” e “sem juros”. É entre quanto efetivamente será desembolsado em cada alternativa.
Quando há crédito, o CET revela um custo que a taxa de juros pode esconder
Em operações de crédito, há um indicador especialmente importante: o Custo Efetivo Total, o CET.
Segundo o Banco Central, o CET reúne os encargos e despesas da operação, incluindo juros, tarifas, impostos e outros custos. A instituição deve informá-lo para que diferentes propostas possam ser comparadas.
Isso resolve um problema comum. Duas opções podem anunciar taxas de juros parecidas e, ainda assim, terminar com custos diferentes.
O próprio Banco Central apresenta um exemplo regulatório em que um crédito de R$ 1.000 possui despesas adicionais e resulta em R$ 1.220,16 pagos ao longo de 24 prestações. O demonstrativo separa juros, tarifas, tributos e outras despesas justamente para tornar visível quanto aquela operação efetivamente custa.
A lógica vale para a comparação de uma compra financiada: olhar somente para a taxa anunciada pode deixar parte do custo fora da decisão.
Juros compostos fazem o tempo trabalhar contra quem financia
Quando há juros, o prazo tem efeito direto sobre o custo.
Suponha, apenas para visualizar a matemática, uma compra de R$ 3.000 financiada a 3% ao mês em parcelas fixas, sem considerar tarifas ou outros encargos.
Em 6 meses, a prestação ficaria próxima de R$ 554 e o total pago seria aproximadamente R$ 3.324.
Em 12 meses, a parcela cairia para cerca de R$ 301, mas o total subiria para aproximadamente R$ 3.615.
Em 24 meses, a prestação cairia para perto de R$ 177, enquanto o total chegaria a aproximadamente R$ 4.251.
O prazo maior produz justamente o efeito que torna o financiamento atraente e perigoso ao mesmo tempo: reduz a prestação mensal, mas pode elevar bastante a soma desembolsada.
A conta exata depende das condições de cada operação. O exemplo não representa uma taxa média do mercado nem uma oferta específica.
Ele mostra apenas por que “cabe no bolso por mês” e “é barato” são duas afirmações diferentes.
Esperar também tem um custo
Comprar depois nem sempre significa pagar menos.
O preço do produto pode aumentar. Um desconto pode desaparecer. A compra pode ser necessária imediatamente. O dinheiro guardado também poderia estar rendendo enquanto o consumidor espera.
Por isso, não existe uma regra universal segundo a qual pagar à vista é sempre a escolha financeiramente superior ou parcelar é sempre ruim.
Considere novamente um produto de R$ 3.000 oferecido em 10 parcelas de R$ 300 sem juros.
Quem já possui os R$ 3.000 precisa comparar essa opção com o desconto disponível para pagamento imediato e com o destino que daria ao dinheiro não desembolsado naquele momento.
Já alguém que não possui o valor integral enfrenta outra decisão: comprar agora significa comprometer parte da renda dos próximos meses. Esperar significa adiar o consumo enquanto acumula recursos.
O custo financeiro é uma parte da decisão. Necessidade, estabilidade da renda e espaço no orçamento são outras.
O cartão cria uma segunda dívida quando a fatura não é paga integralmente
Há uma situação capaz de mudar completamente uma compra que originalmente não tinha juros.
Imagine um produto adquirido em 10 vezes sem juros. A compra em si pode não ter acréscimo, mas isso não significa que o consumidor estará protegido de juros se não conseguir pagar integralmente as faturas do cartão.
Quando a fatura não é quitada por completo, o saldo pode entrar no crédito rotativo ou ser objeto de parcelamento da fatura. Nesse momento surge uma operação de crédito diferente da compra parcelada original.
As taxas podem ser muito elevadas e variam bastante entre instituições. Em levantamento do Banco Central referente ao período de 3 a 7 de agosto de 2026, diversas instituições apresentavam taxas mensais de dois dígitos no cartão rotativo, com grandes diferenças entre os emissores.
Desde janeiro de 2024 existe uma limitação para determinadas dívidas de cartão. Os juros e encargos financeiros acumulados no rotativo e no parcelamento do saldo devedor da fatura não podem ultrapassar 100% do valor original da dívida. Assim, uma dívida original de R$ 1.000 abrangida pela regra não pode gerar mais de R$ 1.000 em juros e encargos financeiros.
Há uma diferença importante: segundo o Banco Central, esse limite não se aplica às compras parceladas com juros. Ele se refere ao saldo devedor da fatura nas situações abrangidas pela regulamentação.
Isso torna arriscado avaliar uma compra sem considerar as demais despesas que já chegarão ao cartão nos meses seguintes.
O preço da parcela pode esconder o tamanho do compromisso
Uma prestação de R$ 150 parece pequena isoladamente.
Cinco compras de R$ 150 representam R$ 750 mensais.
Esse acúmulo ajuda a explicar por que a análise de uma compra parcelada precisa incluir as parcelas que já estão contratadas. O limite disponível no cartão não informa quanto do orçamento familiar pode ser comprometido sem dificuldades.
Há ainda outro efeito: compras longas transferem parte do consumo atual para rendas que ainda não foram recebidas.
Uma compra feita hoje em 18 prestações pressupõe que haverá dinheiro disponível para pagá-la durante um ano e meio. Nesse intervalo podem ocorrer redução de renda, despesas inesperadas ou novas necessidades.
Quanto maior o prazo, maior o período durante o qual aquela decisão continuará ocupando o orçamento.
A pergunta que muda a comparação
Antes de decidir entre comprar agora e esperar, quatro valores permitem enxergar melhor a operação:
- preço para pagamento imediato;
- valor de cada prestação;
- quantidade de prestações;
- total que será efetivamente pago.
Quando existe financiamento, entra uma quinta informação: o CET.
O Código de Defesa do Consumidor determina que operações envolvendo crédito ou financiamento informem previamente dados como taxa efetiva anual de juros, número e periodicidade das prestações e soma total a pagar. A legislação também assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Essas informações permitem trocar uma pergunta enganosa, “qual parcela cabe no meu bolso?”, por uma comparação mais completa: quanto custa antecipar essa compra e por quanto tempo ela comprometerá minha renda?
Um produto de R$ 3.000 pode continuar custando R$ 3.000 quando parcelado. Pode custar menos se houver desconto à vista. Pode terminar em R$ 3.780, R$ 4 mil ou outro valor quando entram juros e encargos.
A etiqueta mostra o preço do produto. O prazo e o crédito determinam quanto dinheiro efetivamente sairá do orçamento.